Küresel ekonomide ne oluyor? 1:
Finans piyasaları, yapay zeka balonu
Bilançoların kötü gelmesiyle Kasım ayında yapay zeka balonu patlayınca, ellerindeki hisseleri satanların risk iştahları ve likidite tercihleri düştü ve güvenli liman gördükleri devlet tahvillerine döndüler ve tahvil fiyatları arttı, tahvil faizleri düştü ve aynı medya ve iktisatçılar, devlet tahvillerini ‘güvenli varlıklar’ olarak tarifledi. 1 ay öncesine kadar devletin batma riski yükseliyor diyenler, devletin kendi para birimindeki borcundan batma riski olmadığını hatırladılar...
İlhan DÖĞÜŞ
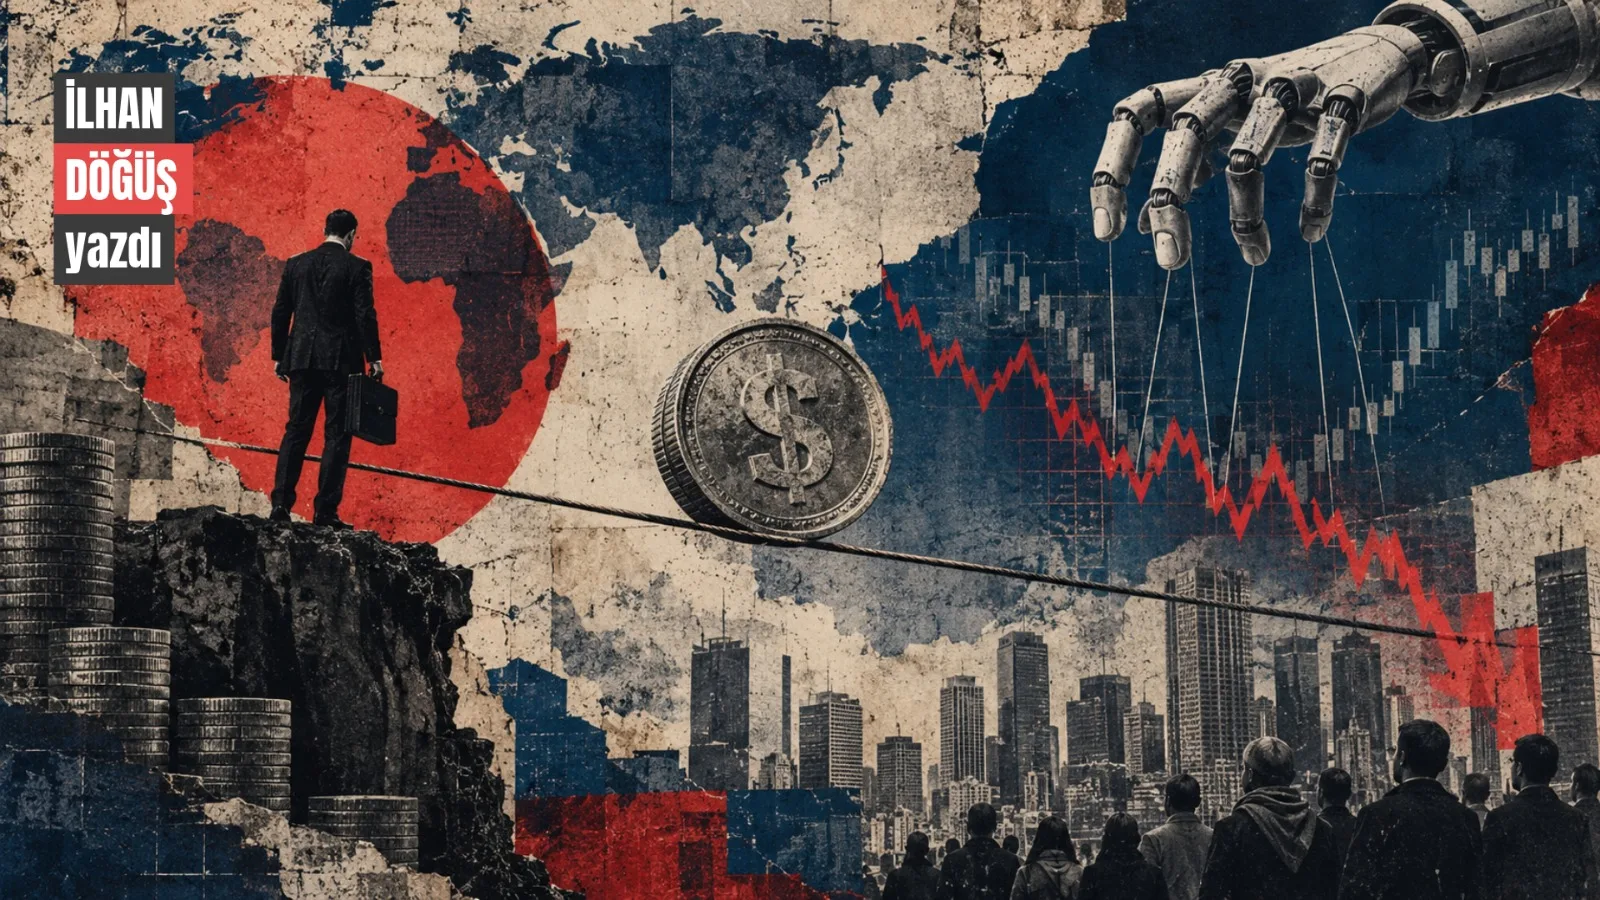
2026 yılına İran-İsrail/ABD savaşının yanı sıra yapay zeka balonu damga vurdu. Yapay zekanın verimliliği artıracağı beklentisiyle finans piyasalarında gelişen aşırı özgüven, yapay zeka şirketlerinin hisselerinin hisselerinin ve teknoloji sektörünün kullandığı emtiaların fiyatlarının aşırı şişmesine sebep oldu. Bu yazıda finans piyasalarındaki gelişmeleri, ikinci yazıda ise küresel iş bölümündeki olası değişimleri irdelemek niyetindeyim.
Mart 2026’dan beri patlayacağını söylediğim yapay zeka balonuna ve finans piyasalarına girmeden önce verimlilik ve yapay zekanın işgücüne etkisine, işleri elimizden alıp almayacağı sorusuna değinmeliyim.
Öncelikle vurgulanması gerekir ki, bilimsel çalışmaların analiz konusu geçmiştir, gerçekleşmiş olandır; henüz gerçekleşmediği için bilmediğimiz gelecek bilimsel analizin konusu olamaz. O nedenle başta Daron Acemoğlu olmak üzere, gelecek üzerine sentetik (kendi ürettikleri yapay) verilerle yapılan simülasyonlara dayalı spekülasyonların hiçbir bir bilimsel değeri yoktur fakat ciddi sanılan bilimsel dergilerde bu makaleler yayımlanıyor.
Bu bilimsel çalışmaların bir diğer önemli eksikliği, teknoloji ve ekonomi arasındaki ilişkiyi borcu, finansı, parayı göz önüne almadan analiz etmeleri. Oysa kapitalizm bir borç ekonomisidir, finans ve reel ekonomi iç içedir. Kapitalist ekonomiyi ‘fazla ürünlerin parayla takas edildiği ve iktisadi aktörlerin bu takastaki paylarını artırmaya odaklandıkları’ takas ekonomisi sanan, borcu ve finansı takasın türevinden ibaret gören Marksizm ve neo-klasik yakanlaşımların analiz ve öngörülerinin tutmamasının başat sebebi, reel sektörü ve finans sektörünü iki ayrı alan olarak görmeleridir. Oysa reel yatırım, Minsky ve Keynes’in yerinde vurguladıkları üzere, finansal bir karardır. Yani bir makina almaya karar vermek, o makinin ömrü boyunca yaratacağı toplam nakit akımının toplam finansman maliyetini aşıp aşmamasına bağlı.
Ne var ki, bu spekülasyondan öteye gidemeyen bilimsel yayınların da etkisiyle öylesine bir rüzgar oluştu ki, üniversiteler “Yapay zeka, digitalleşme ve ekonomi” başlıklı iş ilanları, kürsüler açıyorlar. Oysa konu hakkında toplasan 20 makale bile yok ve daha önemlisi kendilerini kanıtlamış ve üzerinde oydaştığımız bulgulara dayalı değiller. Post-modern zamanlarda geçici hevesler, çabuk sönen trendler baskın maalesef...
Makinaların işlerini ellerinden alacağı tepkisiyle makinaları kıran Ludistlerin düştükleri hataya düşmemek için şunu hatırlamakta fayda var: Bilgisayarın, laptopun icadı daktiloyu tarihten sildi, daktilocuları ve tamircilerini işsiz bıraktı ama bilgisayar etrafında örgütlenen bir sektör ve iş kolları ağı oluştu. Benzeri durum, at arabası ve otomobil için de geçerli. Burada kritik olan, devletin sosyal devlet olma yükümlülüğü gereği, işini kaybedenlerin yeni yetenekler ve meslekler edinmesi sürecini kolaylaştırması, koordine etmesidir.
Kimi çalışmaların şimdiye kadarki deneyimlere dayanarak ortaya koyduğu üzere (Freund, 2026; Gong ve Png, 2023; Isztin, 2023), yapay zekanın ve otomasyonun işgücü yeteneklerini daha da spesifikleştireceği söz konusuysa eğer, sosyal refah devletine daha çok ihtiyaç olacaktır çünkü bir sektöre ya da bir işe daha çok spesifikse bir yetenek, yani birden çok sektörde uygulanması mümkün değilse, iş bulmak daha zor ve daha uzun sürecektir. O nedenle, Varieties of Capitalism (Soskice and Hall, 2001) yaklaşımının vurguladığı üzere, işçilerin o spesifik yeteneklere yatırım yapmaya ikna olmaları için iş güvencelerinin, işsizlik maaşının güçlü olması gerekiyor. Yanı sıra işçilerin çabuk iş değiştirmelerini mümkün kılmak üzere birden çok yeteneğe sahip olmalarını sağlayacak eğitim programlarının süreklilik arz etmesi gerekiyor. Aksi takdirde, kritik yetenekleri dolayısıyla ‘işyerindeki pazarlık gücü’ artsa da artan işsizlik dolayısıyla ‘işgücü piyasasındaki pazarlık gücü’ (Silver, 2009) daha da zayıflayacak olan işçilerin ücretleri baskılanacağından dolayı düşük talep düzeyi nedeniyle teknolojik ilerlemeden beklenen ekonomik büyüme gerçekleşmeyecektir.
Tam bu noktada finans piyasalarındaki balonun niye Kasım ayında patladığını irdeleyebiliriz: Artan işsizliğin ücretleri baskılaması nedeniyle yüksek teknoloji ile artan üretimin düşük talep ile baskılanması, verimlilik artışının realize olmaması.
Yapay zekanın verimliliği artıracağı beklentisi ve bu beklentiden ötürü yapay zeka şirketlerine yönelen aşırı nakit akışı ile artan hisse fiyatları, şirketleri aşırı borçlanmaya sevk etti. Bu noktada önceki yazımlarımdan birinde vurguladığım, bu yatırımların medyanın ve anaakım ekonominin lanse ettiği gibi tahvil ve hisse ihraçlarıyla değil, kredi ile finanse edildiğini hatırlatmakta fayda var. Aşırı özgüvenin tetiklediği aşırı nakit akışı nedeniyle yüksek fiyatlanan hisselerinin ve tahvillerinin ihraçlarıyla edinilen nakit ile likidite açıklarını kapatmayı, düşük fiyatlanan başka şirketleri satın almayı, ya da şirket sahiplerinin servetlerini artırmayı hedeflediklerini Jan Toporowski’nin geliştirdiği Sermaye Piyasaları Enflasyonu Teorisi’ne dayanarak vurguladım. Bank for International Settlements, yapay zeka yatırımlarının ağırlıklı olarak kredi ile finanse edildiğini raporladı.
Yatırımlar hisse ve tahvil ile finanse edilmediler çünkü kredi faizleri hem daha stabildir hem de Fed faiz artırmadan önce düşük idi. Nitekim, 2025’te 5 milyar Dolar zarar açıklayan SpaceX, Haziran ayında halka açıldı ve Ağustors’ta kodlama platformu Cursor şirketini satın aldı. Mayıs ayında halka arz edileceğini açıklayan OpenAI, Pierre ve Ona isimlerinde kod geliştirme ve bulut ajan şirketlerini satın aldı ve Ekim ayında 2026’daki hasılatının beklenenden 20 milyar Dolar daha düşük olduğunu açıkladı. Halka arzını sürekli erteleyen ve ancak 19 Kasım’da başarmış olan Anthropic ise 2026’da dört şirket satın aldı ve 2 Kasım’da 23 milyar Dolar net zarar açıklamıştı.
Tahvil fiyatları artıp hisse fiyatları düşünce firmaların likidite açıklarını kapatmak için hisse yerine daha fazla nakit edinebilmek hedefiyle fiyatı artmış tahvilleri ihraç etmeye yöneleceklerini 30 Ekim’de yazmıştım. Nitekim Fed’in verilerine göre Kasım ayının 2. haftasında şirket tahvillerinin miktarı bir önceki haftaya göre 4.2 milyar Dolar arttı.
Para miktarının üretim, yatırım, tüketim ve spekülasyon amaçlı talebe içsel (endojen) olduğunu ve dolayısıyla finans bilmediklerinden şirketlerin hisse ve tahvil ihraçlarıyla edindikleri nakiti, likidite açıklarını kapatmak ve başka şirketleri satın almak için kullandıklarını bilmeyen, reel yatırım için kullandıklarını sanan anaakım iktisatçılar ve medya, tüm bunlar olurken ABD devlet tahvili faizlerindeki yükselişi de yanlış anladılar. Tahvil faizleri Ekim ayına kadar sürekli yükselirken bunu ABD devletinin artan kamu borcu nedeniyle iflas etme ihtimalinin yükselişi diye yorumladılar. Oysa tahvil faizleri, hem Fed’in faiz artıracağı beklentisi hem de yapay zeka balonunu şişiren risk iştahı nedeniyle artıyordu: Fed’in faiz artışı tahvil fiyatlarını düşüreceğinden ve teknoloji şirketlerinin hisselerinin daha da artacağı beklentisinden ötürü yatırımcılar ellerindeki tahvilleri satıp teknoloji hisseleri alıyordu.
Ta ki yapay zekanın artıracağı verimlilik artışının tetiklediği işçi çıkarmaların verimlilik artışına engel olduğu anlaşılana kadar. Birçok firma işten çıkardıkları çalışanlarını geri çağırmak durumunda kaldı çünkü yapay zekanın sandıkları kadar verimli olmadığını deneyimlediler.
Netleştirmek için hatırlatılması gereken, Nicholas Kaldor’un ve birçok post-Keynesyen iktisatçının vurguladığı üzere verimlilik düzeyini teknoloji belirler fakat verimlilik artışını talep belirler zira daha verimli olan yeni ve pahalı bir üretim tekniğinin satın alınmasına firmayı ikna eden, o makinanın kendisini kısa sürede amorti edeceğine dair beklentidir. Talep düşükken kendisini kısa sürede amorti etmeyeceğinden satın alınmaz, satın alınsa bile fazla üretilen mal satılamayacağından verimlilik realize olmaz. Zira verimlilik tanım gereği, ya verili girdi ile daha çok üretmek, ya da aynı üretim miktarını daha az girdi ile gerçekleştirmektir. Dünyanın en çok elektrik tüketen 10 ülkesinden daha çok elektrik tüketeceği raporlanan bir data merkezinin verimliliği nasıl artıracağı da ayrı bir muamma.
Bilançolar beklenenin altında gelince hisselerden çıkanlar tahvile yöneldi. Bilançolar beklenenin altında geldi çünkü işten çıkarmalar ücret maliyetlerini düşürerek ilk etapta karları yükseltir fakat satışların ücret maliyetlerinden daha sonra düşmesi nedeniyle karlar daha sonra düşer. Burada kritik olan ve anaakım iktisatçıların ıskaladıkları mesele, ücretlerin maliyetten çok talep kaynağı olması. Her firmanın kendi ücret maliyetlerini kısma çabası, ekonomide toplam ücretleri ve dolayısıyla talebi düşürerek karları azaltır. Bu duruma Michael Kalecki ‘maliyet paradoksu’ diyor. Buradan yola çıkarak, verimliliği artırma çabalarının ücretleri baskıladığı ölçüde verimliliği azaltmasına ‘verimlilik paradoksu’ diyorum.
Daha kritik olan husus, Ford’un CEO’su yapay zekanın mavi-yakalı çalışanlardan çok beyaz-yakalı çalışanları daha çok vuracağını söyledi. Bu durum büyük firmalar için başka bir paradoks doğuruyor çünkü şu anda pahalı olduğu için ilk etapta büyük firmalarca adapte edileek olan yapay zeka teknolojisi, kendilerinin müşteri grubu olan beyaz-yakalıları daha çok etkilerse büyük firmalar hem bekledikleri verimlilik artışını gerçekleştiremezler hem de yüksek kar marjı fiyatlaması yapamazlar çünkü, 2025’te yayınlanan makalemde gösterdiğim üzere, beyaz-yakalılar statülerini yansıtan tüketim tercihleriyle daha pahalı olan büyük firmalarca üretilmiş marka ürünleri tercih ederek büyük firmaların karlarını realize ediyorlar.
Bilançoların kötü gelmesiyle Kasım ayında yapay zeka balonu patlayınca, ellerindeki hisseleri satanların risk iştahları ve likidite tercihleri düştü ve güvenli liman gördükleri devlet tahvillerine döndüler ve tahvil fiyatları arttı, tahvil faizleri düştü ve aynı medya ve iktisatçılar, devlet tahvillerini ‘güvenli varlıklar’ olarak tarifledi. 1 ay öncesine kadar devletin batma riski yükseliyor diyenler, birden bire devletin kendi para birimindeki borcundan batma riski olmadığını hatırladılar...
Bu noktada ‘finansal balonu’ daha iyi tanımlayabiliriz. İktisatçılar genelde balonları bir varlığın piyasa fiyatı ile defter değeri arasındaki fark olarak tanımlıyorlar fakat bu yanıltıcı bir tanımlama çünkü eğer piyasa fiyatı ile defter değeri eşit olsaydı finansal kar ve dolayısıyla finansal piyasa var olamazdı. İkincisi, bu tanım bize balonların patlamasını anlama ve açıklama imkanı sunmuyor. O nedenle Modern Money Theory’nin kurucularından Randall Wray’ın “finansal piyasalarda alınıp satılan, varlıklar değil; o varlıklarda gömülü olan risktir” ifadesinden hareketle balonu, “varlığın fiyatı ile içerdiği risk arasındaki fark” olarak tanımlamayı öneriyorum. Başka bir ifadeyle, sözkonusu varlığı çıkaran, ihraç eden (issuer) aktörün batma riskinin hafife alınması ve aşırı özgüvenin tetiklediği aşırı nakit akışıyla fiyatının bu riskin çok üzerine çıkmasıyla balon oluşur. Batma riskini belirleyen temel faktör, aktörün edindiği nakit akımlarının borcunun ne anaparasını ne de faizini ödeyemez duruma gelmesidir ve dolayısıyla borcu borçla çevirmek durumunda olduğu halde ihraç ettiği varlıkların yüksek fiyatlanması durumu balona işaret eder.
Bu tanım bize neden devlet tahvillerinde balon oluşmadığını ve devlet tahvilleri için balondan bahsedilmediğini anlama imkanı da sunar. Nihayetinde devlet tahvilleri de defter değerlerinin üzerinde fiyatlanıyorlar ancak balondan bahsetmiyoruz çünkü ödeme yaptığında kendi parasını yaratan devletin batma riski yoktur. Hazine adına ödeme yaptığında ve bankaların likidite ihtiyaçlarını karşıladıklarında yoktan para yaratan Merkez Bankaları zarar yazarlar ancak iflas etmezler çünkü zararlarını bilançolarındaki ‘deferred asset’ (ertelenmiş varlık) kalemlerine yazıp bir sonraki yılın karından düşerler. Bu batmama ve yoktan para yaratma imkanı sayesinde 2009 krizi ve Mart 2020’deki pandemi krizi sonrasında Avrupa, Japonya, İngiltere ve ABD Merkez Bankaları tahvil faizlerini düşük tutmak ve çökmekte olan finansal piyasalara likidite sağlamak amacıyla ‘miktarsal genişleme’ (quantitaive easing) programı çerçevesinde büyük miktarlarda devlet tahvillerini piyasalardan geri satın alabildiler.
Yine aynı imkan sayesinde devlet tahvillerinin faizlerinin 2026 yazında artışının frenlenmesinde ödemelerini Fed’in finanse ettiği ABD Hazinesi’nin tahvillerini geri satın alırken ihraç ettiği borçlanma kağıtları içinde 1 yıldan daha kısa vadeli bonoların payını artırmasının etkili olduğunu vurgulamak gerekir. Buradaki dinamiği netleştirmek için şunu vurgulamak gerekir: Enflasyon yüksek olduğunda ve enflasyonun yüksek olmasından ötürü likidite tercihleri yüksek olduğunda yatırımcılar ve bankalar paralarını daha erken geri almayı tercih ederler, uzun vadeli tahvillere park etmeyi tercih etmezler.
Hazine’nin bu kısa vadeli bonoları uzun vadeli tahvillerle takas etme adımının arkasındaki öncelikli motivasyonun banka karlarını desteklemek olduğunu da vurgulamak gerekir. 2023 Mart’ında küçük bölgesel bankalar, faizlerin artması nedeniyle ellerindeki tahvillerinin fiyatlarının düşmesinden ötürü yaptıkları (gerçekleşmemiş) zarar, mudilerde bankaların batacağı paniğini yarattı ve bu panik onları mevduatlarını çekmek için bankalara hücum etmeye (bankrun) yöneltti ve birçok bölgesel küçük banka iflasın eşiğine geldi. ABD Hazinesi’nin tahvilleri geri satın alarak tahvil fiyatlarını yükseltmesi benzer bir durumu önlemek amaçlıydı.
Hazine’nin bir diğer amacı, tahvil faizlerinin belirlenmesinde etkili olduğu mortgage kredi faizlerini baskılamaktı. Reel ücretlerin 6 aydır düşmesi ve kredi faizlerinin artmasından dolayı borç yükü artanlar evlerini satıp kredi borçlarını ödemek isterken, batık krediler de artıyor. Bankalar batık kredilerin zararını telafi etmek için mortgage faizlerini artırıyorlar. Yani mortgage faizleri, anaakım iktisadın sandığı üzere, konut kredisine talep arttığı için artmıyor.
Evlerini satanların acil borçlarını ödemek gibi bir zor durumda olduğunu bilenler de ev fiyatlarının daha da düşürülmesini beklediklerinden ev almıyorlar ve evini satmak isteyenlerin sayısı ev almak isteyenlerin sayısının üzerine çıkıyor. Fiyatların daha da düşürülmesi beklentisi ev almayı erteledikçe ev satmak isteyen aşırı borçlular daha çok fiyat indiriyorlar. Borç-deflasyonu olarak tariflenen bu durum, ‘likidite paradoksu’ (Dow, 1987) denen duruma sürükler: Ev, makina, stoklar, hisse ve tahvil gibi likit olmayan varlıkları satarak likiditeyi artırma çabası, fazla arz nedeniyle varlık fiyatlarını düşürerek borç ödemesi için gerekenden daha az likiditeye sebep olur. Bunun bir sonraki adımı, borçları ödeyerek borcu düşürme çabasının, kredi borcunu ödemek parayı yok ettiğinden, piyasadaki para miktarını ve geliri düşürmesiyle borç yükünü artırması olarak tariflenen ‘borç paradoksu’dur (Steindl, 1952). Kamu harcamaları yoluyla özel sektör gelirleri artmadığı sürece ve Fed faiz artırmaya devam ederse bu iki paradoks, krize sürükleyen temel dinamik olma işlevlerini yerine getirirler.
Özet olarak, ücretler talebin en güçlü kaynağı olduğu için yapay zeka kaynaklı işten çıkarmalar daha fazla işten çıkarmaları tetikler. Bundan dolayı ücretler baskılanır ve yapay zekadan ve işten çıkarmalardan beklenen verimlilik artışı gerçekleşmez çünkü yüksek verimli teknoloji sayesinde o daha fazla miktarda üretilen mal satılamaz. Satışlar artmadığında hisseleri aşırı fiyatlandırılmış ve özgüvenle aşırı borçlanmış şirketler daha yüksek bir borç yüküyle karşı karşıya kalırlar. Bu durumda borçlarını ödemek için likit olmayan varlıkları satma çabaları varlık fiyatlarını düşerecek ve ihtiyaç duyduklarından daha düşük likidite edinmeleriyle ve borç ödemek piyasadan parayı çektiği ölçüde borç-gelir oranı taşınamaz düzeye gelip iflaslar zinciri baş göstererir. Yani yapay zeka balonu, yapay zekanın yarattığı nakit akımı, yapay zekanın finansmanı için yapılan aşırı borcu ödeyemezse patlar. Kasım ayında yüksek teknoloji hisselerinin sert düşüşlerinin açıklaması budur: Aşırı özgüven yapay zeka şirketlerini aşırı borçlanmaya sürükledi, bu aşırı borç hisse yatırımcılarına şirketlerin hızlı ve çok büyüyeceği sinyalini verip yapay zeka şirketlerinin hisselerini aşırı fiyatlamaya yöneltti. Fakat sonrasında yapay zekanın beklendiği kadar verimlilik artırmadığı, şirket bilançolarının beklendiği kadar artmadığı görülünce hisse fiyatlarında sert düşüşler görüldü.