AKP’li Bitlis Belediye'sinin Sayıştay Raporu kabarık
49 araç kayıp, milyonlarca lira tahsil edilmedi
AKP’li Bitlis Belediyesi'nin Sayıştay Raporu'nda belediye adına kayıtlı 76 araçtan 49'unun envanterde bulunmadığı, 24,8 milyon TL kamu alacağının tahsil edilmediği, 500 bin litre motorin alımında ise ulusal marker kontrolü yapılmadığı belirlendi.
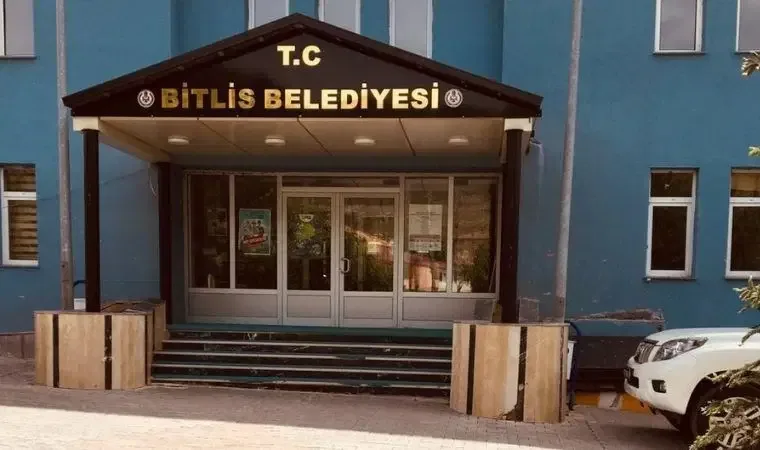
HABER MERKEZİ - 17 yıldır kayyum ve AKP tarafından yönetilen Bitlis Belediyesi'nin 2025 Yılı Düzenlilik Denetim Raporu açıklandı. Raporda, yerel yönetimdeki mali disiplinsizlikler, mevzuata aykırı ihale uygulamaları ve tahsil edilmeyen kamu alacakları ortaya çıktı. Raporda, belediyenin bilanço ve faaliyet sonuçları tablosunun "Denetim Görüşünün Dayanağı Bulgular" dışındaki yönleriyle doğru bilgi içerdiği belirtildi ancak raporda yer alan 9 ana denetim görüşü dayanağı bulgu ve 28 diğer bulgu, belediyecilik faaliyetlerinde ciddi idari ve mali aksaklıkların yaşandığını ortaya çıkarttı.
MA'dan Zeynep Durgut'un haberine göre; denetim görüşünün dayanağında yer alan bulgulara göre, amortisman defteri tutulmadı, varlıklar toplam değer üzerinden amortismana tabii tutuldu. İdare tarafından "Duran varlıklar amortisman defteri"nin tutulmadığı, taşınır ve taşınmazlar için amortisman hesaplamasının her bir varlık bazında ayrı ayrı yapılması gerekirken, kümülatif toplam değerler üzerinden gerçekleştirildiği tespit edildi.
TAHSİSLİ OLAN TAŞINMAZLAR KAYITLARDA YOK
Raporda genel hizmet alanının taşınmazların iz bedeliyle takip edilmediği de yer aldı. Raporda, yollar için 599,8 milyon, parklar ve yeşil alanlar için 179,3 milyon TL ile diğer yeraltı/yerüstü düzenleri 552,4 milyon TL niteliğindeki genel hizmet alanlarının, mevzuatta zorunlu kılınmasına rağmen iz bedeli yerine maliyet veya rayiç bedeller üzerinden muhasebeleştirildiği yer aldı.
Raporda tahsisli kullanılan taşınmazların da kayıtlarda olmadığı ortaya çıktı. Diğer kamu kurumlarının mülkiyetinde olup Bitlis Belediyesi tarafından tahsisli olarak kullanılan taşınmazların muhasebe kayıtlarında 250, 251 ve 252 No'lu hesaplarda hiç izlenmediği saptandı.
BELEDİYEYE TESCİLLİ 49 ARAÇ KAYIP
Raporda tecil erteleme veya tehir işlemi gerçekleştirilmediği halde, önceki yıllardan devir fişiyle gelen ve herhangi bir gelir türüne ait olmayan 7 milyon 500 bin 398,47 TL'lik tutarın "Gelirlerden Tecilli ve Tehirli Alacaklar Hesabı"nda tutulduğu ve bu işlemin hiçbir kanıtlayıcı belgeye dayanmadığı tespit edildi. Yine raporda hurda yönetim sisteminin kurulmadığı ve kayıtlarda yer almadığı belirtildi. Ekonomik ömrünü tamamlayan hurdaların toplanması, ambara girişi, satışı ve imhasına ilişkin sistematik bir düzenin olmadığı, hurda varlıkların mali tablolarda 294 ve 299 No'lu hesaplarda yer almadığı ve kayıp/kaçak riskine açık olduğu vurgulandı. Belediyenin noter tescilli araçlar ile envanterindeki araçların uyuşmadığı belirtildi.
Türkiye Noterler Birliği kayıtlarında belediye adına tescilli 76 adet araç bulunmasına karşın, belediye envanter kayıtlarında bu sayının sadece 27 adet olduğu; arada büyük bir uyumsuzluk bulunduğu tespit edildi.
PARALAR AMACI DIŞINDA KULLANILDI, KDV TAHSİL EDİLMEDİ
Belediyenin kiraladığı iş makinesi, araç ve vidanjörler için 3065 sayılı Kanun'un yanlış yorumlanması nedeniyle Katma Değer Vergisi (KDV) hesaplanmadığı ve tahsil edilmediği belirlendi. Bitlis Belediyesi'nin gecekondu fonu oluşturmadığı ve paraların amacı dışında da harcandığına yer verildi. Taşınmazlarının satışından belediyeye aktarılan payların toplanması gereken 775 sayılı Gecekondu Kanunu fon hesabının kurulmadığı, gelen paraların doğrudan belediyenin cari harcamalarında eritildiği tespit edildi. Belediyenin haczedilemeyen vergi, resim ve harç gelirlerinin, haczi kabil diğer gelirlerle aynı "havuz banka hesabında" toplandığı ve bu durumun haczedilemezlik güvencesini ortadan kaldırdığı ifade edildi.
VADESİ GEÇEN BORÇLAR TAHSİL EDİLMEDİ
Tahsis edilmeyen alacaklar için de belediyenin icra işlemi başlatılmadığı belirtildi. Raporda 2025 yılında tahakkuk eden 69 milyon TL’lik alacağın 24,8 milyon TL’lik kısmının vadesi geldiği halde tahsil edilmediği, sadece 1 mükellefe ödeme emri gönderildiği, haciz varakası düzenlenmediği ve 7 bin 960 mükellefin TC kimlik numarası veya adres bilgilerinin eksik olduğu tespit edildi.
USULSÜZ GÜZERGAH TAHSİSİ YAPILDI, KAMU ZARARI OLUŞTU
Raporda belediyenin 2012 yılında taşımacılık kooperatifine usulsüz güzergah tahsisi yapıldığına da yer verildi. 2012 yılında ihalesiz ve süresiz olarak J plakalı servis araçları için taşımacılık kooperatifine güzergah işletim hakkı verildiği ve meclis kararı olmaksızın taşınmaz tahsisi yapıldığı tespit edildi. Yine güzergah bedellerinin toplanmadığı da yer aldı. J, S ve T plaka türüne sahip toplu taşıma araçlarından 2025 yılı gelir tarifesinde yer alan güzergah bedellerinin takip ve tahsilatının yapılmaması neticesinde 549 bin TL kamu zararı ve gelir kaybı oluştuğu belirlendi.
VEKALET ÜCRETLERİNDE MEVUZATA AYKIRILIK
Raporda vekâlet ücretlerinin mevzuata aykırı şekilde dağıtıldığı da yer aldı. Belediyenin kazandığı davalar dolayısıyla hak edilen vekalet ücretlerinin 659 sayılı KHK hükümlerine aykırı olarak muhasebeleştirilmeden doğrudan avukatlar tarafından tahsil edildiği saptandı.
İŞÇİLERİN BİNLERCE GÜNLÜK İZİNLERİ KULLANDIRILMADI
Raporda, kadrolu işçilerin yıllık izinlerinin zamanında kullandırılmadığı, 2025'te emekli olan 15 işçiye kullanılmayan 2 bin 282 gün izin için 4,5 milyon TL ödendiği, geriye kalan 11 işçinin toplam 2 bin 241 gün birikmiş izni olduğu ve olası emekliliklerde belediyeye yaklaşık 8 milyon TL külfet bindireceği kaydedildi. Yine belediyenin zabıta kadrosunda şirket personeli çalıştırdığı da rapora yansıdı.
500 BİN LİTRE MOTORİN İHALESİ
Belediyenin doğrudan teminle yapılan bazı alımlarında sözleşme yapılmadığı, mal alımlarında bütçe ödeneklerinin yüzde 10'luk yasal sınırının Kamu İhale Kurulundan izin alınmaksızın yüzde 24,63'e çıkarıldığı ve büyük alımların parasal limitlerin altında kalmak için kasıtlı olarak parçalara bölündüğü belirtildi.
Belediye'nin akaryakıt alımında da ciddi açıklar tespit edildi. Alınan 500 bin litre motorin ihalesinde tank kurulum maliyetinin yaklaşık maliyete dahil edilmediği, akaryakıt teslimatlarında kantar ölçümü yapılmadığı, yoğunluk oranının sadece irsaliye üzerinden hesaplandığı ve ulusal marker kontrollerinin yapılmadığı belirlendi.
AYNI KİŞİYE BİRDEN FAZLA İŞYERİ KİRALANDI
Raporda, Bitlis Belediyesi'nin otobüs terminali ihalesi ve sözleşme hükümlerine uymadığı da yer aldı. Şehirlerarası otobüs terminali işletme hakkının 2886 sayılı Kanun’un 51/g pazarlık usulü maddesiyle verilmesini gerektirecek yasal şartlar oluşmadığı halde bu yolla ihale edildiği, ayrıca sözleşmedeki peşin ödeme hükmüne rağmen 1 yıllık bedelin tahsil edildiği ve KDV alınmadığı belirlendi.
Toptancı halindeki işyerlerinin kiralanmasında da 2886 sayılı Kanun'a uyulmadığı, aynı kişiye birden fazla işyeri kiralandığı, TÜFE bazlı hukuka aykırı kira artışları yapıldığı ve alınması gereken teminatların toplanmadığı tespit edildi.
GES'İN VERGİ MÜKELLEFİYETİ YOK
Raporda dikkat çeken bir diğer tespit ise kentte kurulan Güneş Enerji Santrali'nin (GES) vergi mükellefiyetinin olmaması oldu. Belediyenin işlettiği GES'ten elde edilen elektriğin bir kısmının dağıtım şirketine fatura edilerek gelir elde edilmesine rağmen, tesise kurumlar vergisi ve KDV mükellefiyeti tesis edilmediği ortaya çıktı. Yine belediyenin icra ödemelerinde vergi borcunun sorgulanmadığı da yer aldı. Mahkeme kararları ve icra dairelerinin ödeme emirleri üzerine yapılan 5 bin TL üzerindeki ödemelerde, hak sahibinin vadesi geçmiş vergi borcunun bulunmadığına dair belge arama zorunluluğuna uyulmadığı görüldü. Belediyenin bitme emanetleri sıralamasına da uyulmadığına yer verildi. Nakit yetersizliği nedeniyle ödenemeyen ve bütçe emanetlerinde bekleyen borçların ödenmesinde kronolojik kayıt sırasına riayet edilmediği, eski tarihli borçlar dururken yeni cari yıl harcamalarının ödendiği tespit edildi.